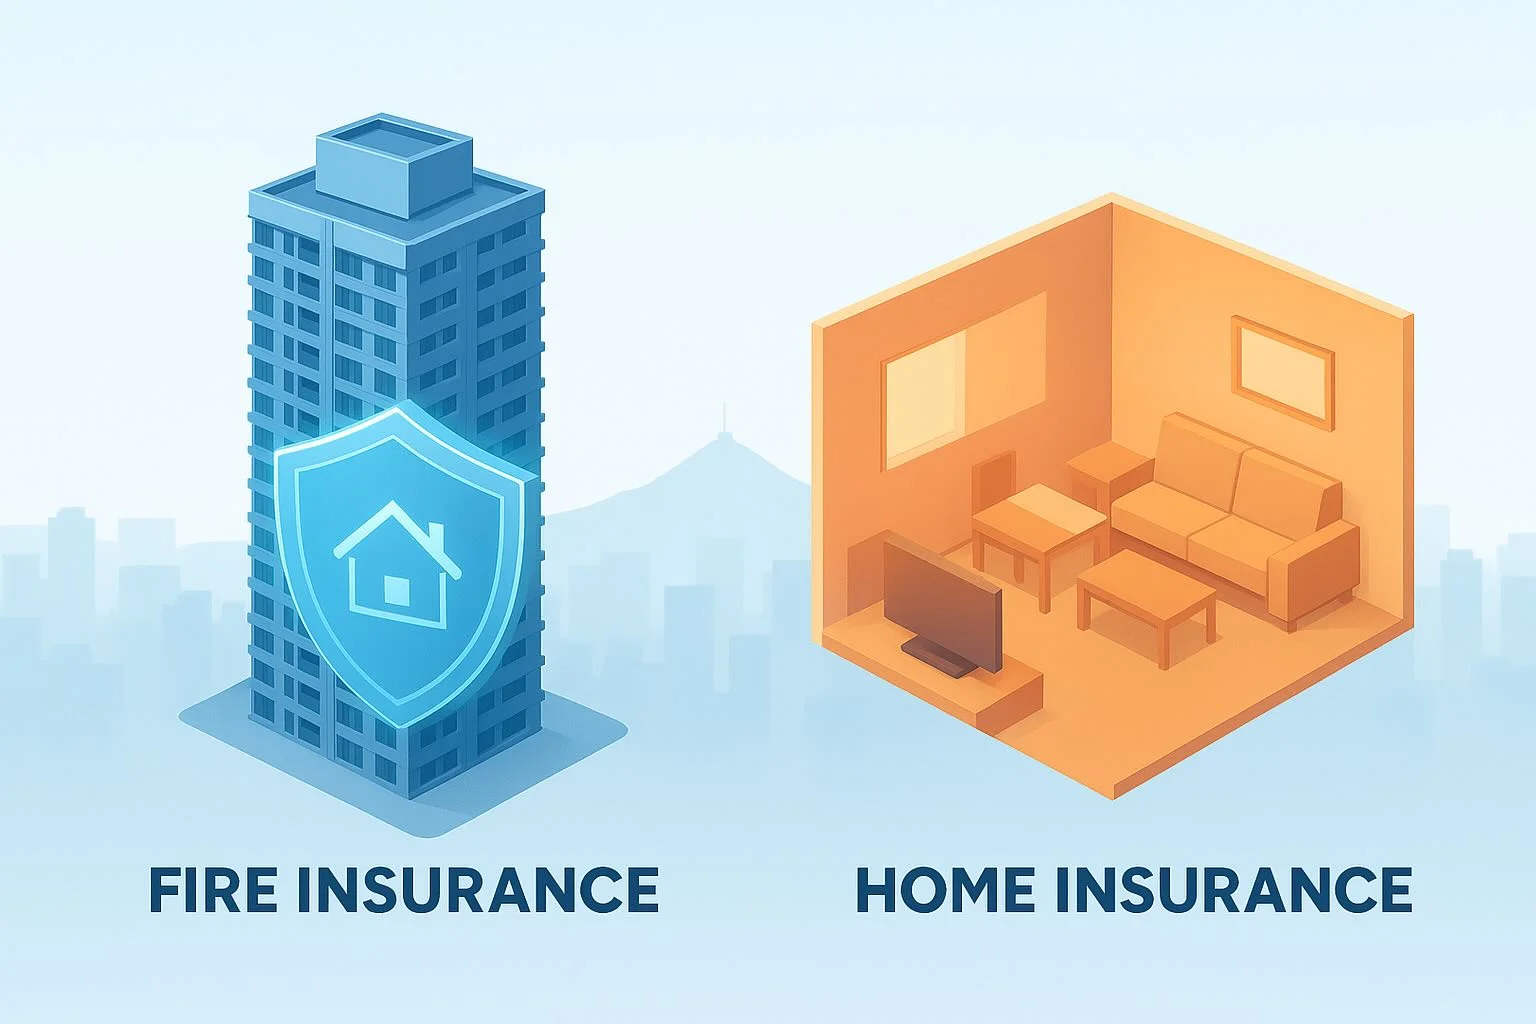
火險(Fire Insurance),在香港又稱為建築結構保險,主要保障物業的物理結構免受火災、颱風及其他事故損毀。銀行在批出按揭時,通常會要求業主購買火險作為貸款條件之一。
火險的保障範圍
不同於家居保險(Home Insurance)保障傢俬、衣物、電子產品甚至現金等個人財物,火險專門保障住宅的物理結構部分,包括構成建築的主要元素。
火險一般涵蓋因以下事故導致的損毀或損失:
- 火災及雷擊 — 包括意外火災或雷電擊中引致的損毀
- 自然災害 — 如颱風、暴風、山泥傾瀉
- 其他不可預見事故 — 視乎保單條款,可能包括水管爆裂或其他結構性事故
火險的重點在於保障建築本身,確保物業可在事故後修復或重建,減輕業主的財務負擔。
誰負責購買火險?
(a) 香港法定立場
根據《建築物管理條例》(第344章)(BMO),業主、租客或管理公司並無法律義務為大廈或單位購買火險。
唯一的強制保險是公共地方的第三者風險保險(s.28 BMO),如有業主立案法團(OC),則必須由法團安排。
(b) 合約立場
- 物業管理公司:如公契(Deed of Mutual Covenant,DMC)規定管理公司須為大廈結構或公共地方購買火險,管理公司必須依約投保。
- 業主:如銀行按揭契約要求購買火險,業主必須確保物業已獲得適當的火險保障。
- 租客:租客除非租約有規定,否則無法律義務購買火險。但可自願購買家居保險或家居財物保險以保障個人財物及法律責任。
火險是否強制?
對大部分業主而言,火險並非強制,除非金融機構要求。香港銀行在批出按揭時,通常會要求物業購有火險,以確保作為抵押品的物業獲得足夠保障。
若以現金購買或沒有按揭,火險屬自願性,但高度建議投保。
火險與家居保險的比較
火险与家居保险对比表
| 特點 | 火險 | 家居保險 |
|---|---|---|
| 保障範圍 | 物業的物理結構(牆身、地板、屋頂、固定裝置) | 室內財物(傢俬、電器、貴重物品) |
| 是否強制 | 按揭持有人必須投保 | 自願 |
| 其他保障 | 一般不包括第三者責任(部分計劃可加購) | 通常包括第三者責任保障(疏忽、盜竊) |
按揭還清後是否需要火險?
業主應檢視公契或大廈管理協議,確認有否持續的火險要求。
如屬獨立物業且無合約義務,可自行決定是否維持火險。但若不投保,業主需承擔火災後全部修復或重建的財務風險。
仍對火險保障範圍有疑問?
建議向物業管理公司或保險中介查詢,並檢視保單條款及除外責任,確保保障符合個人需要。
免責聲明:上述分析僅供參考,並不構成法律意見。如需專業建議,我們可根據您的查詢協助配對合資格的香港律師。您可於 https://ask.legal/contact-us 提交律師轉介申請。